Dopo quattro anni consecutivi di crescita, il settore delle energie rinnovabili in Italia ha chiuso l’anno con un calo delle nuove installazioni dell’8,2%, fermandosi a 6,2 gigawatt complessivi, è quanto emerge dai dati elaborati da ANIE Rinnovabili.
Un passo indietro che non sorprende gli addetti ai lavori, ma che arriva in un momento particolarmente scomodo, poiché si sta per chiudere la finestra per raggiungere gli obiettivi fissati dal Piano Nazionale Integrato Energia e Clima (PNIEC) al 2030.
Il parco rinnovabile italiano ammonta oggi a 83,5 gigawatt distribuiti su oltre due milioni di impianti. Secondo l’associazione di Confindustria delle aziende che lavorano nel rinnovabile, per arrivare ai 131 GW previsti dal PNIEC entro il 2030 servirà un incremento del 57% in soli cinque anni. Non è impossibile, ma richiede un cambio di passo che finora non si è visto.
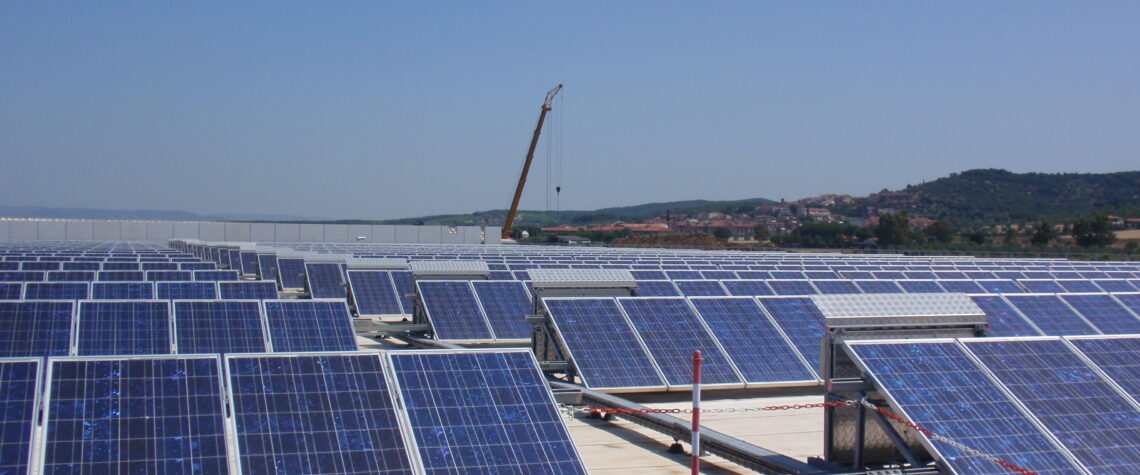
Il comparto che ha tenuto, e che resta il motore principale della transizione, è il fotovoltaico, ma anche qui il segno è negativo: 5.621 megawatt di nuova potenza connessa, l’8% in meno rispetto al 2024. A salvare parzialmente il bilancio è stato un quarto trimestre insolitamente vivace, con oltre 2.000 MW installati da ottobre a dicembre, pari al 36% dell’intero anno.
Peggio ancora va all’eolico, fermo a 563 MW di nuova potenza, e all’idroelettrico, che con soli 22 MW sfiora il minimo storico. Quest’ultimo ha pagato anche il conto di condizioni meteorologiche avverse dato che il calo della produzione idrica del 21,2% rispetto al 2024 ha trascinato verso il basso l’intera quota rinnovabile nel mix elettrico nazionale, scesa al 41,1% dal 42% dell’anno precedente.
Sul fronte dei prezzi, il quadro è ancora più preoccupante per famiglie e imprese.
Il costo medio dell’energia sul Mercato del Giorno Prima ha toccato i 116 euro per megawattora, il 6,7% in più rispetto al 2024 – un aumento che stride con il contemporaneo calo del prezzo del gas, e che si spiega con un sistema in cui le fonti fossili continuano a determinare il prezzo marginale per circa il 70% delle ore dell’anno.
A spiegare il passo indietro, secondo ANIE, non è tanto la mancanza di risorse o di irraggiamento solare quanto un sistema normativo che negli anni è diventato uno dei principali ostacoli allo sviluppo del settore.
Una sequenza ininterrotta di interventi legislativi ha prodotto instabilità anziché certezze, dal Superbonus al Testo Unico delle FER, dalle aree idonee alla tassazione sui diritti di superficie, dal Piano Transizione 5.0 al FER X, passando per lo spalma incentivi e gli extraprofitti.
Tra iter di connessione, procedure autorizzative e tempi di costruzione trascorrono diversi anni, il che significa che i risultati negativi del 2025 sono in larga misura il prodotto di decisioni, o indecisioni, prese molto prima. E che le scelte di oggi determineranno il paesaggio energetico del 2028 e del 2029, proprio quando la scadenza del 2030 si farà più pressante.
In Spagna stesso sole, ma scelte diverse
Per capire cosa potrebbe essere e non è, basta guardare alla penisola Iberica.
Nel 2025 le fonti rinnovabili in Spagna hanno coperto il 55,5% della produzione elettrica nazionale – quasi quindici punti percentuali in più rispetto all’Italia – raggiungendo il record storico di 150,8 terawattora prodotti in un anno, come riporta QualEnergia.it.
Il dato che rende meglio di qualsiasi discorso la portata della differenza è quello sui prezzi: il 14 marzo scorso la Spagna ha pagato l’elettricità 14 euro per megawattora, nello stesso giorno, Italia, Francia e Germania ne pagavano oltre cento.
La BCE lascia i tassi invariati, Lagarde avverte: la guerra spinge inflazione e frena la crescita
Non è una fluttuazione casuale, ma il risultato di anni di investimenti strutturali in un sistema elettrico profondamente rinnovabile.
Madrid ha inviato ai mercati un segnale inequivocabile di fiducia nel solare e nell’eolico, eliminando le barriere amministrative e lasciando che il settore privato facesse il resto, attraverso contratti diretti tra sviluppatori e clienti industriali, senza bisogno di incentivi massicci.
A fine 2023 la capacità fotovoltaica installata aveva già superato i 32,5 GW; l’obiettivo dichiarato è superare i 70 GW entro il 2030, con un mercato stimato in crescita fino a quasi 86 GW entro il 2031.
Il paradosso più amaro, per l’Italia, è che alcune aziende nostrane stanno già valutando di spostare i propri investimenti in Spagna, attratte da costi energetici strutturalmente più bassi.